 অর্থনীতি প্রতিবেদক
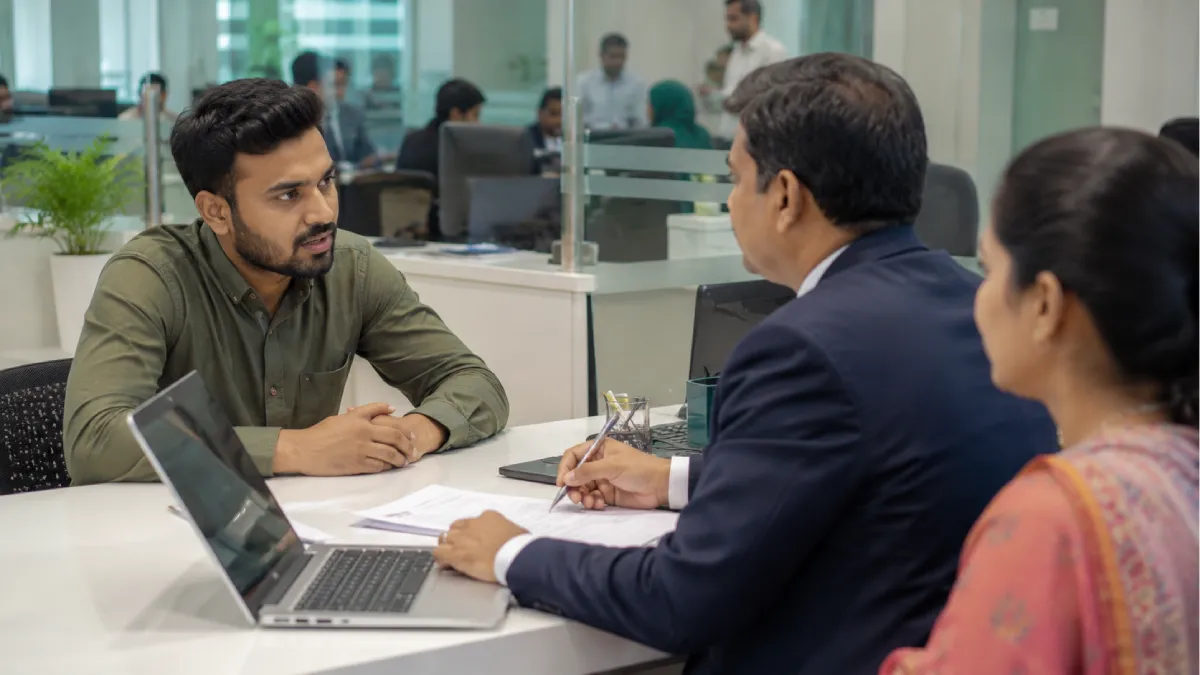
তরুণদের উদ্যোক্তা হিসেবে গড়ে তোলা এবং ব্যবসা শুরু ও সম্প্রসারণে অর্থায়নের সুযোগ বাড়াতে জামানতবিহীন ঋণের একটি বিশেষ কর্মসূচি চালুর পরিকল্পনা করছে বাংলাদেশ ব্যাংক। প্রাথমিক প্রস্তাব অনুযায়ী, যোগ্য উদ্যোক্তারা ৪ থেকে ৬ শতাংশ সুদে সর্বোচ্চ ১০ লাখ টাকা পর্যন্ত ঋণ পেতে পারেন। তবে ঋণের পরিমাণ, সুদের হার, বয়সসীমা, যোগ্যতা ও অন্যান্য শর্ত এখনো চূড়ান্ত হয়নি।
বাংলাদেশ ব্যাংক ও অ্যাসোসিয়েশন অব ব্যাংকার্স, বাংলাদেশের (এবিবি) প্রতিনিধিদের মধ্যে মঙ্গলবার অনুষ্ঠিত বৈঠকে তরুণ উদ্যোক্তাদের জন্য সম্ভাব্য এই অর্থায়ন কর্মসূচির কাঠামো নিয়ে আলোচনা হয়। বৈঠক শেষে এবিবি চেয়ারম্যান ও সিটি ব্যাংকের ব্যবস্থাপনা পরিচালক মাসরুর আরেফিন সাংবাদিকদের এ পরিকল্পনার কথা জানান।
৫০০ কোটি টাকার ঋণ, সমপরিমাণ অনুদানের সম্ভাবনা
প্রাথমিক আলোচনায় কর্মসূচিটির ঋণ অংশের আকার প্রায় ৫০০ কোটি টাকা হতে পারে। এই অর্থ থেকে প্রায় ৫ হাজার তরুণ উদ্যোক্তাকে সর্বোচ্চ ১০ লাখ টাকা করে ঋণ দেওয়ার ধারণা রয়েছে।
এর পাশাপাশি ভালো ব্যবসায়িক কার্যক্রম পরিচালনা এবং ঋণ পরিশোধের সক্ষমতা দেখানো উদ্যোক্তাদের জন্য আরও প্রায় ৫০০ কোটি টাকা অনুদানের সম্ভাবনা নিয়েও আলোচনা হচ্ছে। ঋণ ও সম্ভাব্য অনুদান মিলিয়ে পুরো কর্মসূচির আকার প্রায় ১ হাজার কোটি টাকা হতে পারে।
তবে এসব অর্থের পরিমাণ এখনো প্রাথমিক পর্যায়ের প্রস্তাব। চূড়ান্ত সিদ্ধান্ত নেওয়ার আগে সংশ্লিষ্ট পক্ষগুলোর মধ্যে আরও আলোচনা হবে।
৪ থেকে ৬ শতাংশ সুদের প্রস্তাব
প্রস্তাবিত কর্মসূচিতে ঋণের সুদের হার ৪ থেকে ৬ শতাংশের মধ্যে রাখার বিষয়টি আলোচনায় রয়েছে। বাংলাদেশ ব্যাংকের পুনঃঅর্থায়ন সুবিধার মাধ্যমে বাণিজ্যিক ব্যাংকগুলো এ ঋণ বিতরণ করতে পারে।
তবে সুদের হারসহ ঋণের অন্যান্য শর্ত এখনো চূড়ান্ত হয়নি। বাংলাদেশ ব্যাংকের এসএমই-সংক্রান্ত বিভাগ কর্মসূচিটির একটি কাঠামো তৈরির কাজ করছে। সংশ্লিষ্ট ব্যাংক ও অন্যান্য অংশীজনের সঙ্গে আরও আলোচনা শেষে এর চূড়ান্ত রূপ নির্ধারণ করা হবে।
বয়সসীমা ও যোগ্যতা নিয়ে আলোচনা
প্রাথমিক আলোচনায় ২৮ বছরের কম বয়সী তরুণদের কর্মসূচির আওতায় আনার বিষয়টি বিবেচনায় রয়েছে। তবে চূড়ান্ত বয়সসীমা এখনো নির্ধারণ করা হয়নি।
শুধু নতুন ব্যবসা শুরু করতে যাওয়া উদ্যোক্তারা এই সুবিধা পাবেন, নাকি ইতোমধ্যে ব্যবসা পরিচালনা করছেন এমন তরুণদেরও অন্তর্ভুক্ত করা হবে—এ বিষয়েও আলোচনা চলছে।
কিছু প্রস্তাবে এক মাস বা এক বছর ধরে পরিচালিত ব্যবসাকেও কর্মসূচির আওতায় রাখার বিষয়টি বিবেচনা করা হয়েছে। তবে উদ্যোক্তার যোগ্যতা নির্ধারণে ব্যবসার বয়স, সম্ভাবনা ও ঋণ পরিশোধের সক্ষমতা কীভাবে মূল্যায়ন করা হবে, তা এখনো নির্ধারিত হয়নি।
প্রযুক্তিনির্ভর উদ্যোগের বাইরেও সুযোগ
প্রস্তাবিত কর্মসূচিকে শুধু প্রযুক্তিনির্ভর স্টার্টআপের মধ্যে সীমাবদ্ধ না রাখার বিষয়টি আলোচনায় এসেছে। উৎপাদন, ব্যবসা-বাণিজ্য, মৎস্য, হস্তশিল্প, ঘরে তৈরি খাদ্যপণ্যসহ বিভিন্ন ছোট উদ্যোগকে সম্ভাব্য সুবিধাভোগী হিসেবে বিবেচনা করা হতে পারে।
এতে প্রচলিত ব্যাংকঋণের বাইরে থাকা এমন তরুণদের জন্য অর্থায়নের সুযোগ তৈরি হতে পারে, যারা মূলধনের অভাবে ব্যবসা শুরু বা সম্প্রসারণ করতে পারছেন না।
উপজেলা পর্যায়েও সুবিধা পৌঁছানোর পরিকল্পনা
কর্মসূচির সুবিধা দেশের উপজেলা পর্যায় পর্যন্ত পৌঁছে দেওয়ার পরিকল্পনাও আলোচনায় রয়েছে। এ ক্ষেত্রে বিভিন্ন ব্যাংককে নির্দিষ্ট উপজেলা দায়িত্ব দেওয়ার এবং স্থানীয় ব্যাংক শাখার ব্যবস্থাপকদের মাধ্যমে সম্ভাবনাময় উদ্যোক্তা চিহ্নিত করার বিষয়টি বিবেচনা করা হচ্ছে।
ঋণের অর্থ যাতে প্রকৃত উদ্যোক্তাদের কাছে পৌঁছায়, সে জন্য স্থানীয় পর্যায়ে যাচাই-বাছাইয়ের ব্যবস্থাও রাখা হতে পারে। প্রভাব, তদবির বা অন্য কোনো অনৈতিক প্রক্রিয়ার মাধ্যমে সুবিধা নেওয়ার সুযোগ বন্ধ রাখাকে কর্মসূচির ক্ষেত্রে গুরুত্বপূর্ণ বিষয় হিসেবে দেখা হচ্ছে।
সফল উদ্যোক্তাদের অনুদানের সম্ভাবনা
প্রস্তাবিত কর্মসূচির অন্যতম বৈশিষ্ট্য হতে পারে ঋণের পাশাপাশি সফল উদ্যোক্তাদের অনুদান দেওয়ার ব্যবস্থা।
আলোচনায় রয়েছে, কোনো উদ্যোক্তা ঋণ নিয়ে ব্যবসা শুরু করার পর ভালো ব্যবসায়িক ফলাফল দেখালে এবং নিয়মিত ঋণ পরিশোধ করতে পারলে পরবর্তী সময়ে তাকে অনুদান দেওয়া হতে পারে। সম্ভাব্য অনুদানের পরিমাণ সর্বোচ্চ ১০ লাখ টাকা পর্যন্ত হতে পারে বলে প্রকাশিত প্রতিবেদনে উল্লেখ করা হয়েছে।
তবে অনুদান এককালীন দেওয়া হবে, নাকি ব্যবসার অগ্রগতি অনুযায়ী ধাপে ধাপে দেওয়া হবে—এ বিষয়টিও এখনো চূড়ান্ত হয়নি।
অনুদানের সম্ভাব্য উৎস হিসেবে ব্যাংকগুলোর করপোরেট সোশ্যাল রেসপনসিবিলিটি (সিএসআর) তহবিল ব্যবহারের বিষয়টি নিয়েও আলোচনা হচ্ছে।
কর্মসূচির কাঠামো এখনো চূড়ান্ত নয়
বাংলাদেশ ব্যাংক ও ব্যাংকারদের মধ্যে আলোচনা হলেও প্রস্তাবিত কর্মসূচিটি এখনো চূড়ান্ত অনুমোদন বা বাস্তবায়নের পর্যায়ে পৌঁছায়নি। ঋণের পরিমাণ, সুদের হার, বয়সসীমা, ব্যবসার মেয়াদ, আবেদন প্রক্রিয়া, উদ্যোক্তা নির্বাচন ও যাচাই-বাছাই পদ্ধতিসহ বিভিন্ন বিষয় নিয়ে আরও আলোচনা প্রয়োজন।
বাংলাদেশ ব্যাংকের সংশ্লিষ্ট বিভাগ কর্মসূচিটির কাঠামো নিয়ে কাজ করছে। পরবর্তী সময়ে ব্যাংক ও অন্যান্য অংশীজনের মতামত বিবেচনায় নিয়ে চূড়ান্ত সিদ্ধান্ত নেওয়া হবে।
তরুণ উদ্যোক্তাদের জন্য সহজ শর্তে অর্থায়নের সুযোগ তৈরি হলে নতুন ব্যবসা সৃষ্টি, কর্মসংস্থান এবং ক্ষুদ্র উদ্যোগ সম্প্রসারণে এর ইতিবাচক প্রভাব পড়তে পারে। তবে কর্মসূচির কার্যকারিতা অনেকাংশে নির্ভর করবে প্রকৃত উদ্যোক্তা নির্বাচন, স্বচ্ছ ঋণ বিতরণ, যথাযথ তদারকি এবং ঋণের অর্থ উৎপাদনশীল কাজে ব্যবহারের ওপর।
তথ্যসূত্র:
বাংলাদেশ ব্যাংক ও অ্যাসোসিয়েশন অব ব্যাংকার্স, বাংলাদেশের প্রতিনিধিদের বক্তব্যের ভিত্তিতে প্রকাশিত সাম্প্রতিক প্রতিবেদন।