বাংলাদেশ , সোমবার, ০৯ নভেম্বর ২০২৬, ২৫ কার্তিক ১৪৩৩ বঙ্গাব্দ

দুর্বল ব্যাংক পুনর্গঠনে ব্যাংক রেজল্যুশন আইন

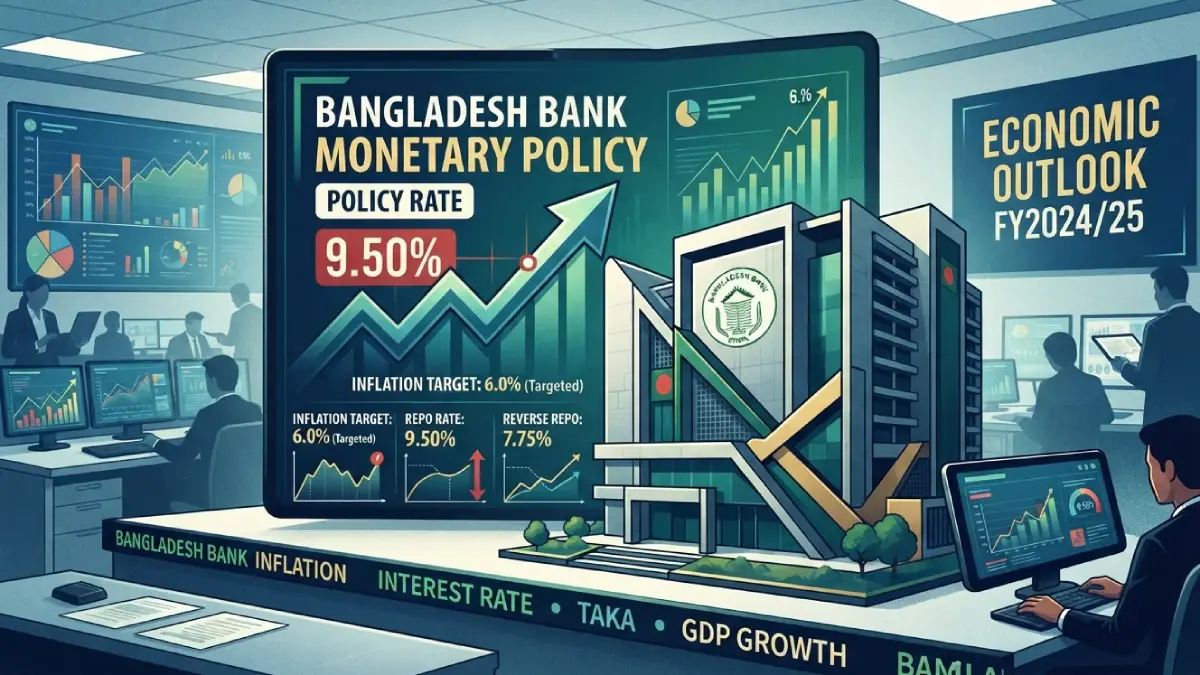
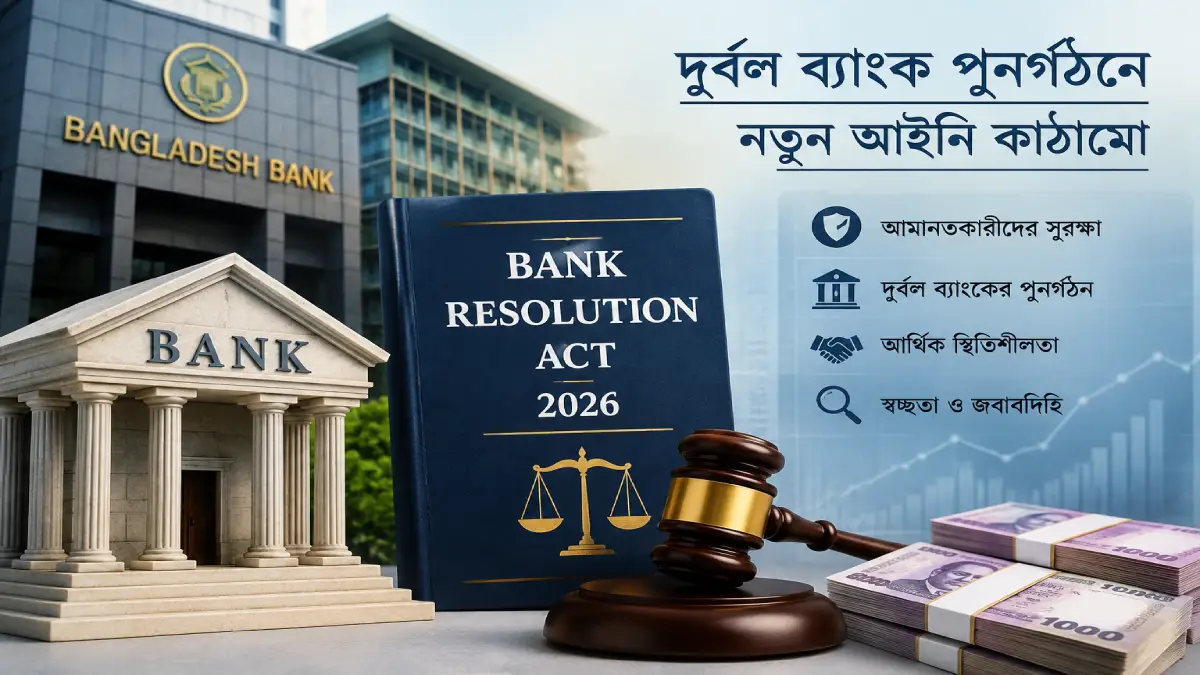
দুর্বল ও আর্থিক সংকটে থাকা ব্যাংক মোকাবিলায় ব্যাংক রেজল্যুশন আইন ২০২৬। প্রতীকী/AI-নির্মিত ছবি।

দুর্বল ও আর্থিক সংকটে থাকা ব্যাংকগুলোকে পুনর্গঠন এবং প্রয়োজনীয় ক্ষেত্রে সুশৃঙ্খলভাবে সমাধানের জন্য নতুন আইনি কাঠামো তৈরি করেছে সরকার। এ উদ্দেশ্যে প্রণীত ব্যাংক রেজল্যুশন আইন, ২০২৬ ইতোমধ্যে কার্যকর হয়েছে।


জাতীয় সংসদের আইনসংক্রান্ত তথ্য অনুযায়ী, ১০ এপ্রিল ২০২৬ ‘ব্যাংক রেজল্যুশন আইন, ২০২৬’ প্রণীত হয়। এটি ২০২৬ সালের ৮৮ নম্বর আইন।


নতুন আইনের মাধ্যমে কোনো ব্যাংক গুরুতর আর্থিক সংকটে পড়লে সেটিকে কীভাবে পুনর্গঠন, নিয়ন্ত্রণ বা রেজল্যুশনের আওতায় আনা হবে, সে বিষয়ে একটি আনুষ্ঠানিক আইনি কাঠামো তৈরি হয়েছে।


কোনো ব্যাংক দীর্ঘদিন আর্থিকভাবে দুর্বল থাকলে তার প্রভাব শুধু ওই প্রতিষ্ঠানের মধ্যেই সীমাবদ্ধ থাকে না। আমানতকারী, ঋণগ্রহীতা, বিনিয়োগকারী এবং সামগ্রিক আর্থিক ব্যবস্থার ওপরও এর প্রভাব পড়তে পারে।


বিশেষ করে খেলাপি ঋণ বৃদ্ধি, মূলধনের ঘাটতি, তারল্য সংকট কিংবা সম্পদের মানের অবনতির মতো পরিস্থিতিতে দ্রুত ব্যবস্থা নেওয়া প্রয়োজন হয়। নতুন রেজল্যুশন কাঠামোর উদ্দেশ্য হলো এমন সংকটকে নিয়ন্ত্রিতভাবে মোকাবিলা করা।


বাংলাদেশ ব্যাংকের নীতিগত পর্যালোচনাতেও আর্থিকভাবে দুর্বল ব্যাংকের ক্ষেত্রে সময়মতো হস্তক্ষেপ এবং ব্যাংক রেজল্যুশনের জন্য কার্যকর কাঠামোর প্রয়োজনীয়তার কথা তুলে ধরা হয়েছে।


রেজল্যুশন ব্যবস্থার লক্ষ্য শুধু কোনো ব্যাংক বন্ধ করে দেওয়া নয়। পরিস্থিতি অনুযায়ী সংশ্লিষ্ট ব্যাংকের পুনর্গঠন, ব্যবস্থাপনায় পরিবর্তন, সম্পদ ও দায়ের পুনর্বিন্যাসসহ প্রয়োজনীয় পদক্ষেপ নেওয়ার সুযোগ তৈরি হয়েছে।


এর মাধ্যমে একটি সংকটাপন্ন ব্যাংককে এমনভাবে পরিচালনার চেষ্টা করা হবে, যাতে তার সমস্যার প্রভাব পুরো ব্যাংকিং ব্যবস্থায় ছড়িয়ে না পড়ে।


ব্যাংক সংকটের ক্ষেত্রে সাধারণ আমানতকারীদের স্বার্থ রক্ষা অন্যতম গুরুত্বপূর্ণ বিষয়। কোনো ব্যাংকের আর্থিক দুর্বলতার খবর ছড়িয়ে পড়লে আমানতকারীদের মধ্যে আতঙ্ক তৈরি হতে পারে। এতে একটি ব্যাংকের সংকট আরও বড় আকার নিতে পারে।


রেজল্যুশন কাঠামোর অন্যতম উদ্দেশ্য হলো এ ধরনের পরিস্থিতি সুশৃঙ্খলভাবে মোকাবিলা করা এবং আর্থিক ব্যবস্থার স্থিতিশীলতা বজায় রাখা।


ব্যাংক রেজল্যুশন আইন কার্যকর হওয়ার পর এখন এর বাস্তব প্রয়োগই বড় বিষয়। দুর্বল ব্যাংক সময়মতো শনাক্ত করা, আর্থিক অবস্থার সঠিক মূল্যায়ন, খেলাপি ঋণ ব্যবস্থাপনা এবং অনিয়মের বিরুদ্ধে ব্যবস্থা নেওয়ার সক্ষমতার ওপর আইনের কার্যকারিতা অনেকাংশে নির্ভর করবে।


বাংলাদেশ ব্যাংকের নথিতে ব্যাংক খাতের সংস্কারের সঙ্গে খেলাপি ঋণ ব্যবস্থাপনা, ঝুঁকিভিত্তিক তদারকি এবং দুর্বল ব্যাংকের ক্ষেত্রে কার্যকর পদক্ষেপের বিষয়গুলো গুরুত্ব পেয়েছে।


আইন প্রণয়নের পর বাংলাদেশ ব্যাংকের ব্যাংক রেজল্যুশন বিভাগ এ আইনের অধীনে কার্যক্রম শুরু করেছে। কেন্দ্রীয় ব্যাংকের ওয়েবসাইটে ২০২৬ সালের জুনে ব্যাংক রেজল্যুশন আইন, ২০২৬-এর অধীনে সার্কুলার প্রকাশের তথ্য রয়েছে।


ফলে ব্যাংকিং খাতের দুর্বল প্রতিষ্ঠানগুলোকে মোকাবিলায় নতুন আইনি কাঠামোর বাস্তব প্রয়োগের প্রক্রিয়াও এগোচ্ছে।


ব্যাংক রেজল্যুশন আইন ২০২৬ কার্যকর হওয়ার ফলে সংকটে পড়া ব্যাংক মোকাবিলায় নিয়ন্ত্রক কর্তৃপক্ষের হাতে একটি নির্দিষ্ট আইনি কাঠামো এসেছে। এখন এর প্রয়োগ কতটা দ্রুত, স্বচ্ছ ও জবাবদিহিমূলক হয়, সেটিই গুরুত্বপূর্ণ হয়ে উঠবে।


ব্যাংকিং খাতের স্থিতিশীলতা নিশ্চিত করতে দুর্বল প্রতিষ্ঠান শনাক্ত করার পাশাপাশি আমানতকারীর স্বার্থ রক্ষা, আর্থিক অনিয়মের জবাবদিহি এবং সংকট ব্যবস্থাপনায় কার্যকর সিদ্ধান্ত নেওয়ার সক্ষমতা নিশ্চিত করাও জরুরি।

ট্যাগ :

আপনার মন্তব্য লিখুন

আপনার ই-মেইল এ্যাড্রেস প্রকাশিত হবে না। * চিহ্নিত বিষয়গুলো আবশ্যক।

অন্যান্য তথ্য

যুক্তরাষ্ট্রের মধ্যবর্তী নির্বাচনে ডেমোক্র্যাটদের ঐতিহাসিক জয়, কংগ্রেসের নিয়ন্ত্রণ হারালেন ট্রাম্প

দুর্বল ব্যাংক পুনর্গঠনে ব্যাংক রেজল্যুশন আইন

প্রকাশিত : ১০:১২ অপরাহ্ন, সোমবার, ১০ আগস্ট ২০২৬

দুর্বল ও আর্থিক সংকটে থাকা ব্যাংকগুলোকে পুনর্গঠন এবং প্রয়োজনীয় ক্ষেত্রে সুশৃঙ্খলভাবে সমাধানের জন্য নতুন আইনি কাঠামো তৈরি করেছে সরকার। এ উদ্দেশ্যে প্রণীত ব্যাংক রেজল্যুশন আইন, ২০২৬ ইতোমধ্যে কার্যকর হয়েছে।


জাতীয় সংসদের আইনসংক্রান্ত তথ্য অনুযায়ী, ১০ এপ্রিল ২০২৬ ‘ব্যাংক রেজল্যুশন আইন, ২০২৬’ প্রণীত হয়। এটি ২০২৬ সালের ৮৮ নম্বর আইন।


নতুন আইনের মাধ্যমে কোনো ব্যাংক গুরুতর আর্থিক সংকটে পড়লে সেটিকে কীভাবে পুনর্গঠন, নিয়ন্ত্রণ বা রেজল্যুশনের আওতায় আনা হবে, সে বিষয়ে একটি আনুষ্ঠানিক আইনি কাঠামো তৈরি হয়েছে।


কোনো ব্যাংক দীর্ঘদিন আর্থিকভাবে দুর্বল থাকলে তার প্রভাব শুধু ওই প্রতিষ্ঠানের মধ্যেই সীমাবদ্ধ থাকে না। আমানতকারী, ঋণগ্রহীতা, বিনিয়োগকারী এবং সামগ্রিক আর্থিক ব্যবস্থার ওপরও এর প্রভাব পড়তে পারে।


বিশেষ করে খেলাপি ঋণ বৃদ্ধি, মূলধনের ঘাটতি, তারল্য সংকট কিংবা সম্পদের মানের অবনতির মতো পরিস্থিতিতে দ্রুত ব্যবস্থা নেওয়া প্রয়োজন হয়। নতুন রেজল্যুশন কাঠামোর উদ্দেশ্য হলো এমন সংকটকে নিয়ন্ত্রিতভাবে মোকাবিলা করা।


বাংলাদেশ ব্যাংকের নীতিগত পর্যালোচনাতেও আর্থিকভাবে দুর্বল ব্যাংকের ক্ষেত্রে সময়মতো হস্তক্ষেপ এবং ব্যাংক রেজল্যুশনের জন্য কার্যকর কাঠামোর প্রয়োজনীয়তার কথা তুলে ধরা হয়েছে।


রেজল্যুশন ব্যবস্থার লক্ষ্য শুধু কোনো ব্যাংক বন্ধ করে দেওয়া নয়। পরিস্থিতি অনুযায়ী সংশ্লিষ্ট ব্যাংকের পুনর্গঠন, ব্যবস্থাপনায় পরিবর্তন, সম্পদ ও দায়ের পুনর্বিন্যাসসহ প্রয়োজনীয় পদক্ষেপ নেওয়ার সুযোগ তৈরি হয়েছে।


এর মাধ্যমে একটি সংকটাপন্ন ব্যাংককে এমনভাবে পরিচালনার চেষ্টা করা হবে, যাতে তার সমস্যার প্রভাব পুরো ব্যাংকিং ব্যবস্থায় ছড়িয়ে না পড়ে।


ব্যাংক সংকটের ক্ষেত্রে সাধারণ আমানতকারীদের স্বার্থ রক্ষা অন্যতম গুরুত্বপূর্ণ বিষয়। কোনো ব্যাংকের আর্থিক দুর্বলতার খবর ছড়িয়ে পড়লে আমানতকারীদের মধ্যে আতঙ্ক তৈরি হতে পারে। এতে একটি ব্যাংকের সংকট আরও বড় আকার নিতে পারে।


রেজল্যুশন কাঠামোর অন্যতম উদ্দেশ্য হলো এ ধরনের পরিস্থিতি সুশৃঙ্খলভাবে মোকাবিলা করা এবং আর্থিক ব্যবস্থার স্থিতিশীলতা বজায় রাখা।


ব্যাংক রেজল্যুশন আইন কার্যকর হওয়ার পর এখন এর বাস্তব প্রয়োগই বড় বিষয়। দুর্বল ব্যাংক সময়মতো শনাক্ত করা, আর্থিক অবস্থার সঠিক মূল্যায়ন, খেলাপি ঋণ ব্যবস্থাপনা এবং অনিয়মের বিরুদ্ধে ব্যবস্থা নেওয়ার সক্ষমতার ওপর আইনের কার্যকারিতা অনেকাংশে নির্ভর করবে।


বাংলাদেশ ব্যাংকের নথিতে ব্যাংক খাতের সংস্কারের সঙ্গে খেলাপি ঋণ ব্যবস্থাপনা, ঝুঁকিভিত্তিক তদারকি এবং দুর্বল ব্যাংকের ক্ষেত্রে কার্যকর পদক্ষেপের বিষয়গুলো গুরুত্ব পেয়েছে।


আইন প্রণয়নের পর বাংলাদেশ ব্যাংকের ব্যাংক রেজল্যুশন বিভাগ এ আইনের অধীনে কার্যক্রম শুরু করেছে। কেন্দ্রীয় ব্যাংকের ওয়েবসাইটে ২০২৬ সালের জুনে ব্যাংক রেজল্যুশন আইন, ২০২৬-এর অধীনে সার্কুলার প্রকাশের তথ্য রয়েছে।


ফলে ব্যাংকিং খাতের দুর্বল প্রতিষ্ঠানগুলোকে মোকাবিলায় নতুন আইনি কাঠামোর বাস্তব প্রয়োগের প্রক্রিয়াও এগোচ্ছে।


ব্যাংক রেজল্যুশন আইন ২০২৬ কার্যকর হওয়ার ফলে সংকটে পড়া ব্যাংক মোকাবিলায় নিয়ন্ত্রক কর্তৃপক্ষের হাতে একটি নির্দিষ্ট আইনি কাঠামো এসেছে। এখন এর প্রয়োগ কতটা দ্রুত, স্বচ্ছ ও জবাবদিহিমূলক হয়, সেটিই গুরুত্বপূর্ণ হয়ে উঠবে।


ব্যাংকিং খাতের স্থিতিশীলতা নিশ্চিত করতে দুর্বল প্রতিষ্ঠান শনাক্ত করার পাশাপাশি আমানতকারীর স্বার্থ রক্ষা, আর্থিক অনিয়মের জবাবদিহি এবং সংকট ব্যবস্থাপনায় কার্যকর সিদ্ধান্ত নেওয়ার সক্ষমতা নিশ্চিত করাও জরুরি।