বাংলাদেশ , সোমবার, ০৯ নভেম্বর ২০২৬, ২৫ কার্তিক ১৪৩৩ বঙ্গাব্দ

বাংলাদেশের ব্যাংক খাতে খেলাপি ঋণ আবারও ৬ লাখ কোটি টাকা ছাড়াল

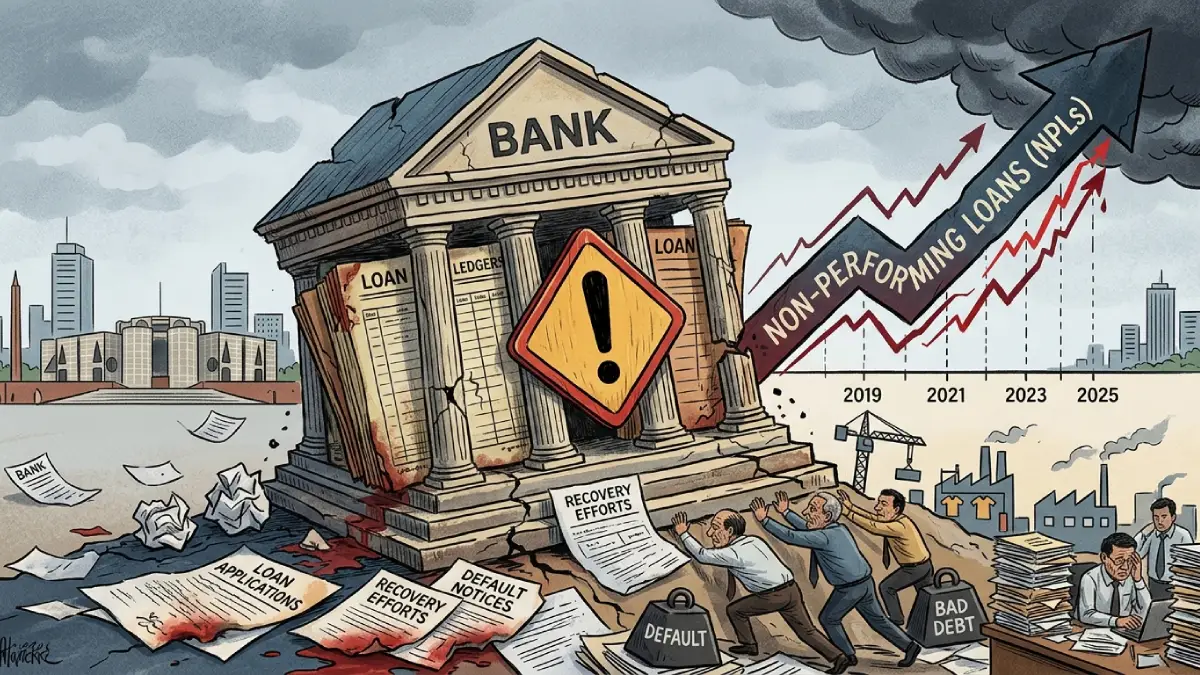
বাংলাদেশের ব্যাংক খাতে খেলাপি ঋণের প্রতীকী চিত্র। ছবি: এআই নির্মিত

বাংলাদেশের ব্যাংক খাতে খেলাপি ঋণের পরিমাণ আবারও ৬ লাখ কোটি টাকা ছাড়িয়েছে। বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, ২০২৬ সালের জুন শেষে দেশের ব্যাংকিং খাতে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা, যা বিতরণ করা মোট ঋণের ৩২ দশমিক ৭৮ শতাংশ। অর্থাৎ ব্যাংক খাতে বিতরণ করা প্রতি ১০০ টাকার ঋণের মধ্যে প্রায় ৩৩ টাকা বর্তমানে খেলাপি হিসেবে শ্রেণিবদ্ধ।


বাংলাদেশের আর্থিক খাতের জন্য সংখ্যাটি গুরুত্বপূর্ণ শুধু এর আকারের কারণে নয়, বরং ঋণ পুনঃতফসিল, এককালীন নিষ্পত্তি ও অন্যান্য নীতিগত সুবিধা দেওয়ার পরও খেলাপি ঋণ কমার বদলে আবার বাড়ার কারণে। বাংলাদেশ ব্যাংকের তথ্য উদ্ধৃত করে প্রকাশিত প্রতিবেদনে বলা হয়েছে, জুন পর্যন্ত তিন মাসে খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা। মার্চ শেষে খেলাপি ঋণের অনুপাত ছিল ৩২ দশমিক ২৬ শতাংশ।


এর আগে ২০২৫ সালের সেপ্টেম্বর শেষে ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ছিল প্রায় ৬ লাখ ৪৪ হাজার কোটি টাকা, যা বিতরণ করা ঋণের প্রায় ৩৬ শতাংশ। পরবর্তী সময়ে বিভিন্ন নীতিগত পদক্ষেপের মাধ্যমে পরিস্থিতি সামাল দেওয়ার চেষ্টা করা হলেও ঋণখেলাপির চাপ পুরোপুরি কমেনি।


বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খানকে উদ্ধৃত করে প্রতিবেদনে বলা হয়েছে, অনেক ঋণগ্রহীতা প্রয়োজনীয় ডাউন পেমেন্ট দেওয়ার সক্ষমতা না থাকায় কেন্দ্রীয় ব্যাংকের পুনঃতফসিল নীতি বাস্তবায়নেও সমস্যা হচ্ছে। আবার অনেক ঋণগ্রহীতা অতিরিক্ত সময় চাইছেন। ফলে পুনঃতফসিলের অনেক আবেদন প্রক্রিয়াধীন রয়েছে। এর সঙ্গে ঋণের ওপর সুদ জমতে থাকায় খেলাপি ঋণের অঙ্ক আরও বাড়ছে।


ব্যাংকিং খাতের দুর্বলতা সবচেয়ে স্পষ্ট হয়েছে সংকটে পড়া কয়েকটি ব্যাংক একীভূত করার সিদ্ধান্তেও। প্রতিবেদনে বলা হয়েছে, এক্সিম ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, গ্লোবাল ইসলামী ব্যাংক এবং ইউনিয়ন ব্যাংক—এই পাঁচটি সংকটাপন্ন ব্যাংক একীভূত করে রাষ্ট্রীয় মালিকানাধীন শরিয়াহভিত্তিক ব্যাংক গঠনের উদ্যোগ নেওয়া হয়েছে।


খেলাপি ঋণের এই উচ্চ মাত্রা ব্যাংকের মূলধন, তারল্য, নতুন ঋণ দেওয়ার সক্ষমতা এবং আমানতকারীদের আস্থার ওপর চাপ তৈরি করতে পারে। একই সঙ্গে ঋণ পুনরুদ্ধারে দীর্ঘসূত্রতা থাকলে সুদ ও মূলধনের হিসাব আরও জটিল হয়।


ব্যাংক খাতের একজন প্রধান নির্বাহীকে উদ্ধৃত করে প্রতিবেদনে বলা হয়েছে, ঋণগ্রহীতাভেদে পৃথক ব্যবস্থা নেওয়া প্রয়োজন। অর্থাৎ সব ঋণখেলাপির ক্ষেত্রে একই ধরনের পুনঃতফসিল বা ছাড় কার্যকর না-ও হতে পারে। বাস্তবে কারও ব্যবসা পুনরুদ্ধারযোগ্য হলে সময় ও কাঠামোগত সহায়তা প্রয়োজন হতে পারে; আবার ইচ্ছাকৃত খেলাপির ক্ষেত্রে কঠোর পুনরুদ্ধার ব্যবস্থা প্রয়োজন।


বর্তমান পরিস্থিতি তাই শুধু ব্যাংকের হিসাবের সমস্যা নয়; এটি অর্থনীতিতে ঋণের প্রবাহ, বিনিয়োগ, আমানতকারীর আস্থা এবং আর্থিক শৃঙ্খলার সঙ্গে সরাসরি সম্পর্কিত। নীতিগত সুবিধা দেওয়ার পাশাপাশি ঋণ বিতরণের সময় যাচাই, প্রকৃত ঋণগ্রহীতার সক্ষমতা নির্ধারণ এবং ঋণ পুনরুদ্ধারের কার্যকর ব্যবস্থা শক্তিশালী করা এখন গুরুত্বপূর্ণ।


তথ্যসূত্র: বাংলাদেশ ব্যাংকের তথ্য


সম্পাদকীয় নোট:
প্রতিবেদনটি প্রাসঙ্গিক প্রাথমিক ও নির্ভরযোগ্য তথ্যসূত্র যাচাই করে “সংবাদের নেপথ্যে”-র নিজস্ব সাংবাদিকতাসম্মত ভাষা ও কাঠামোয় প্রস্তুত করা হয়েছে। তথ্য, বক্তব্য ও উৎস যথাসম্ভব স্বচ্ছভাবে উপস্থাপন করা হয়েছে এবং নির্ভুলতা, ন্যায্যতা, ভারসাম্য, স্বাধীনতা ও জনস্বার্থের সাংবাদিকতাগত নীতিমালা অনুসরণ করা হয়েছে।

আপনার মন্তব্য লিখুন

আপনার ই-মেইল এ্যাড্রেস প্রকাশিত হবে না। * চিহ্নিত বিষয়গুলো আবশ্যক।

অন্যান্য তথ্য

যুক্তরাষ্ট্রের মধ্যবর্তী নির্বাচনে ডেমোক্র্যাটদের ঐতিহাসিক জয়, কংগ্রেসের নিয়ন্ত্রণ হারালেন ট্রাম্প

বাংলাদেশের ব্যাংক খাতে খেলাপি ঋণ আবারও ৬ লাখ কোটি টাকা ছাড়াল

প্রকাশিত : ১০:০৩ অপরাহ্ন, বৃহস্পতিবার, ৩ সেপ্টেম্বর ২০২৬

বাংলাদেশের ব্যাংক খাতে খেলাপি ঋণের পরিমাণ আবারও ৬ লাখ কোটি টাকা ছাড়িয়েছে। বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, ২০২৬ সালের জুন শেষে দেশের ব্যাংকিং খাতে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা, যা বিতরণ করা মোট ঋণের ৩২ দশমিক ৭৮ শতাংশ। অর্থাৎ ব্যাংক খাতে বিতরণ করা প্রতি ১০০ টাকার ঋণের মধ্যে প্রায় ৩৩ টাকা বর্তমানে খেলাপি হিসেবে শ্রেণিবদ্ধ।


বাংলাদেশের আর্থিক খাতের জন্য সংখ্যাটি গুরুত্বপূর্ণ শুধু এর আকারের কারণে নয়, বরং ঋণ পুনঃতফসিল, এককালীন নিষ্পত্তি ও অন্যান্য নীতিগত সুবিধা দেওয়ার পরও খেলাপি ঋণ কমার বদলে আবার বাড়ার কারণে। বাংলাদেশ ব্যাংকের তথ্য উদ্ধৃত করে প্রকাশিত প্রতিবেদনে বলা হয়েছে, জুন পর্যন্ত তিন মাসে খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা। মার্চ শেষে খেলাপি ঋণের অনুপাত ছিল ৩২ দশমিক ২৬ শতাংশ।


এর আগে ২০২৫ সালের সেপ্টেম্বর শেষে ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ছিল প্রায় ৬ লাখ ৪৪ হাজার কোটি টাকা, যা বিতরণ করা ঋণের প্রায় ৩৬ শতাংশ। পরবর্তী সময়ে বিভিন্ন নীতিগত পদক্ষেপের মাধ্যমে পরিস্থিতি সামাল দেওয়ার চেষ্টা করা হলেও ঋণখেলাপির চাপ পুরোপুরি কমেনি।


বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খানকে উদ্ধৃত করে প্রতিবেদনে বলা হয়েছে, অনেক ঋণগ্রহীতা প্রয়োজনীয় ডাউন পেমেন্ট দেওয়ার সক্ষমতা না থাকায় কেন্দ্রীয় ব্যাংকের পুনঃতফসিল নীতি বাস্তবায়নেও সমস্যা হচ্ছে। আবার অনেক ঋণগ্রহীতা অতিরিক্ত সময় চাইছেন। ফলে পুনঃতফসিলের অনেক আবেদন প্রক্রিয়াধীন রয়েছে। এর সঙ্গে ঋণের ওপর সুদ জমতে থাকায় খেলাপি ঋণের অঙ্ক আরও বাড়ছে।


ব্যাংকিং খাতের দুর্বলতা সবচেয়ে স্পষ্ট হয়েছে সংকটে পড়া কয়েকটি ব্যাংক একীভূত করার সিদ্ধান্তেও। প্রতিবেদনে বলা হয়েছে, এক্সিম ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, গ্লোবাল ইসলামী ব্যাংক এবং ইউনিয়ন ব্যাংক—এই পাঁচটি সংকটাপন্ন ব্যাংক একীভূত করে রাষ্ট্রীয় মালিকানাধীন শরিয়াহভিত্তিক ব্যাংক গঠনের উদ্যোগ নেওয়া হয়েছে।


খেলাপি ঋণের এই উচ্চ মাত্রা ব্যাংকের মূলধন, তারল্য, নতুন ঋণ দেওয়ার সক্ষমতা এবং আমানতকারীদের আস্থার ওপর চাপ তৈরি করতে পারে। একই সঙ্গে ঋণ পুনরুদ্ধারে দীর্ঘসূত্রতা থাকলে সুদ ও মূলধনের হিসাব আরও জটিল হয়।


ব্যাংক খাতের একজন প্রধান নির্বাহীকে উদ্ধৃত করে প্রতিবেদনে বলা হয়েছে, ঋণগ্রহীতাভেদে পৃথক ব্যবস্থা নেওয়া প্রয়োজন। অর্থাৎ সব ঋণখেলাপির ক্ষেত্রে একই ধরনের পুনঃতফসিল বা ছাড় কার্যকর না-ও হতে পারে। বাস্তবে কারও ব্যবসা পুনরুদ্ধারযোগ্য হলে সময় ও কাঠামোগত সহায়তা প্রয়োজন হতে পারে; আবার ইচ্ছাকৃত খেলাপির ক্ষেত্রে কঠোর পুনরুদ্ধার ব্যবস্থা প্রয়োজন।


বর্তমান পরিস্থিতি তাই শুধু ব্যাংকের হিসাবের সমস্যা নয়; এটি অর্থনীতিতে ঋণের প্রবাহ, বিনিয়োগ, আমানতকারীর আস্থা এবং আর্থিক শৃঙ্খলার সঙ্গে সরাসরি সম্পর্কিত। নীতিগত সুবিধা দেওয়ার পাশাপাশি ঋণ বিতরণের সময় যাচাই, প্রকৃত ঋণগ্রহীতার সক্ষমতা নির্ধারণ এবং ঋণ পুনরুদ্ধারের কার্যকর ব্যবস্থা শক্তিশালী করা এখন গুরুত্বপূর্ণ।


তথ্যসূত্র: বাংলাদেশ ব্যাংকের তথ্য


সম্পাদকীয় নোট:
প্রতিবেদনটি প্রাসঙ্গিক প্রাথমিক ও নির্ভরযোগ্য তথ্যসূত্র যাচাই করে “সংবাদের নেপথ্যে”-র নিজস্ব সাংবাদিকতাসম্মত ভাষা ও কাঠামোয় প্রস্তুত করা হয়েছে। তথ্য, বক্তব্য ও উৎস যথাসম্ভব স্বচ্ছভাবে উপস্থাপন করা হয়েছে এবং নির্ভুলতা, ন্যায্যতা, ভারসাম্য, স্বাধীনতা ও জনস্বার্থের সাংবাদিকতাগত নীতিমালা অনুসরণ করা হয়েছে।